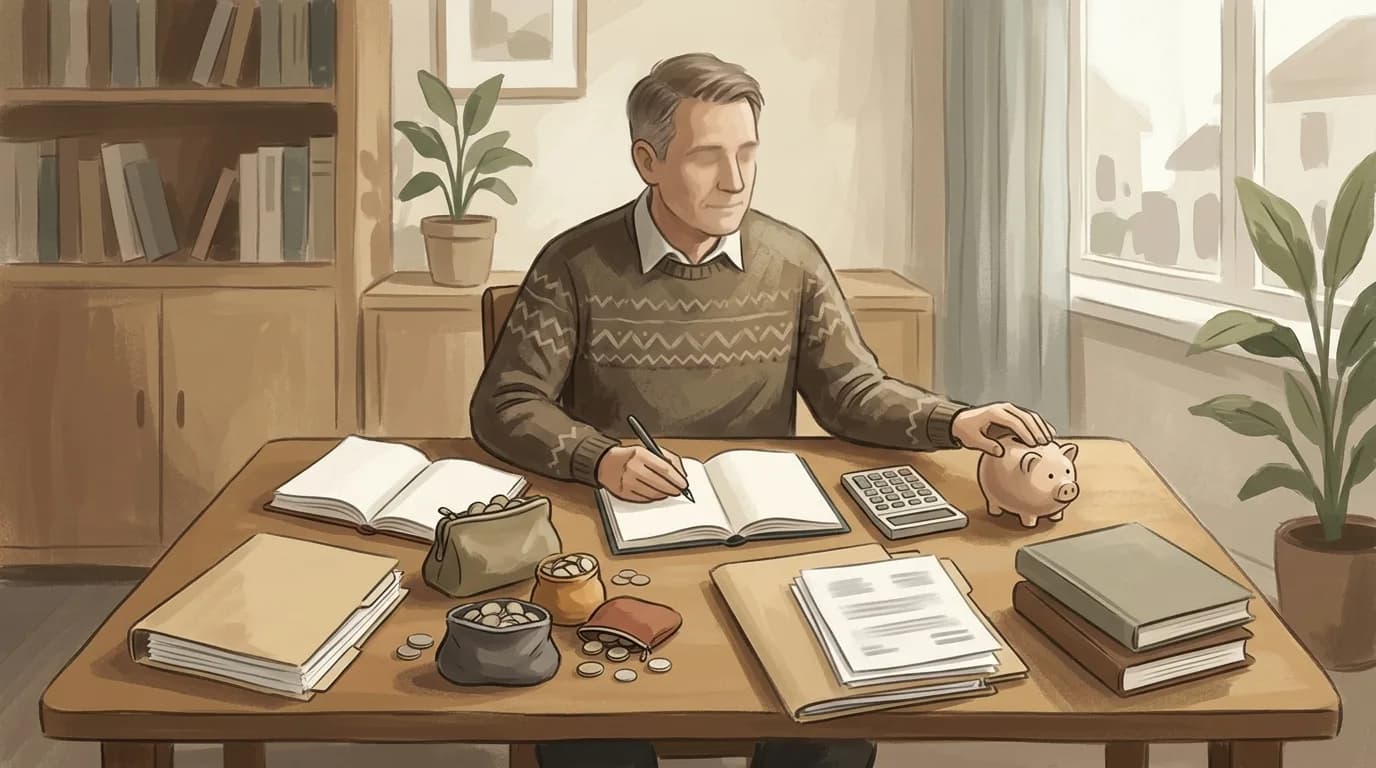
নিরাপদ বিনিয়োগ হিসেবে মধ্যবিত্ত ও সীমিত আয়ের মানুষের কাছে সঞ্চয়পত্র একটি অন্যতম জনপ্রিয় মাধ্যম। তবে কেনার আগে প্রয়োজনীয় আর্থিক পরিকল্পনা ও সরকারি নিয়মকানুন বিবেচনায় না নিলে প্রত্যাশিত মুনাফা পাওয়া কঠিন হতে পারে এবং জরুরি প্রয়োজনে আর্থিক সংকট তৈরি হতে পারে।
চিকিৎসা বা আকস্মিক পারিবারিক বিপদের মতো জরুরি প্রয়োজনে রাখা অর্থ দীর্ঘমেয়াদি সঞ্চয়পত্রে খাটানো উচিত নয়। মেয়াদপূর্তির আগে সঞ্চয়পত্র ভাঙালে নিয়ম অনুযায়ী মুনাফার হার কমে যায়। তাই স্বল্প মেয়াদে প্রয়োজন হতে পারে এমন টাকা সহজে উত্তোলনযোগ্য স্থানে রাখা ভালো।
সঞ্চয়পত্রে বিনিয়োগের পরিমাণের ওপর ভিত্তি করে মুনাফার হার ভিন্ন হতে পারে। নির্ধারিত সীমার বেশি অর্থ বিনিয়োগ করলে মুনাফার হার কমে যাওয়ার নিয়ম রয়েছে। ফলে বিনিয়োগের সর্বোচ্চ সীমা এবং প্রযোজ্য মুনাফার হার সম্পর্কে আগেই স্পষ্ট ধারণা নেওয়া প্রয়োজন।
সঞ্চয়পত্র থেকে অর্জিত মুনাফায় উৎসে কর কর্তন করা হয়। এ ক্ষেত্রে কর শনাক্তকরণ নম্বর (টিআইএন) এবং আয়কর রিটার্ন দাখিলের প্রমাণপত্র থাকা জরুরি। নিয়মমাফিক নথি না থাকলে অতিরিক্ত হারে কর কাটা হতে পারে, যা প্রকৃত মুনাফা কমিয়ে দেয়।
বিভিন্ন স্কিমে মুনাফা তোলার নিয়ম আলাদা; যেমন কোনোটিতে মাসিক, কোনোটিতে তিন মাস অন্তর এবং কোনোটিতে মেয়াদ শেষে মুনাফা পাওয়া যায়। তাই সংসার খরচ চালানো বা দীর্ঘমেয়াদি সঞ্চয়—নিজের প্রয়োজন অনুযায়ী সঠিক স্কিম বেছে নেওয়া উচিত। একই সঙ্গে সব অর্থ কেবল সঞ্চয়পত্রে না রেখে একটি অংশ নগদ বা তরল হিসেবে রাখা বুদ্ধিমানের কাজ।
কেন এটি গুরুত্বপূর্ণ
যথাযথ নিয়ম ও শর্ত না জেনে সঞ্চয়পত্র কিনলে মেয়াদপূর্তির আগে ভাঙানোর কারণে মুনাফা কমে যেতে পারে এবং প্রয়োজনীয় কাগজপত্র না থাকলে বেশি হারে কর কর্তনের ঝুঁকি থাকে।
আপনার কী করা উচিত?
- 1জরুরি প্রয়োজনে লাগতে পারে এমন অর্থ দীর্ঘমেয়াদে আটকে না রেখে আলাদা রাখুন।
- 2বিনিয়োগের আগে স্কিমভিত্তিক সর্বোচ্চ সীমা ও সংশ্লিষ্ট মুনাফার হার যাচাই করুন।
- 3অতিরিক্ত উৎসে কর কর্তন এড়াতে টিআইএন ও আয়কর রিটার্ন জমার প্রমাণপত্র প্রস্তুত রাখুন।
- 4মাসিক খরচের প্রয়োজন নাকি দীর্ঘমেয়াদি সঞ্চয়—তা বিবেচনা করে উপযুক্ত স্কিম নির্বাচন করুন।
সূত্র: Jugantor