বিনিয়োগ থেকে পাওয়া আয়ের ওপর ধার্য করা কর অনেক সময় মোট রিটার্ন কমিয়ে দেয়। উপযুক্ত কৌশলের মাধ্যমে এই আয়ে করের সুবিধা পাওয়া সম্ভব বলে জানিয়েছে আর্থিক সেবাদাতা প্রতিষ্ঠান ফিডেলিটি। প্রতিষ্ঠানটি এমন ছয়টি পদ্ধতির কথা উল্লেখ করেছে, যা বিনিয়োগ পোর্টফোলিওকে করের দিক থেকে আরও দক্ষ করতে সাহায্য করতে পারে।
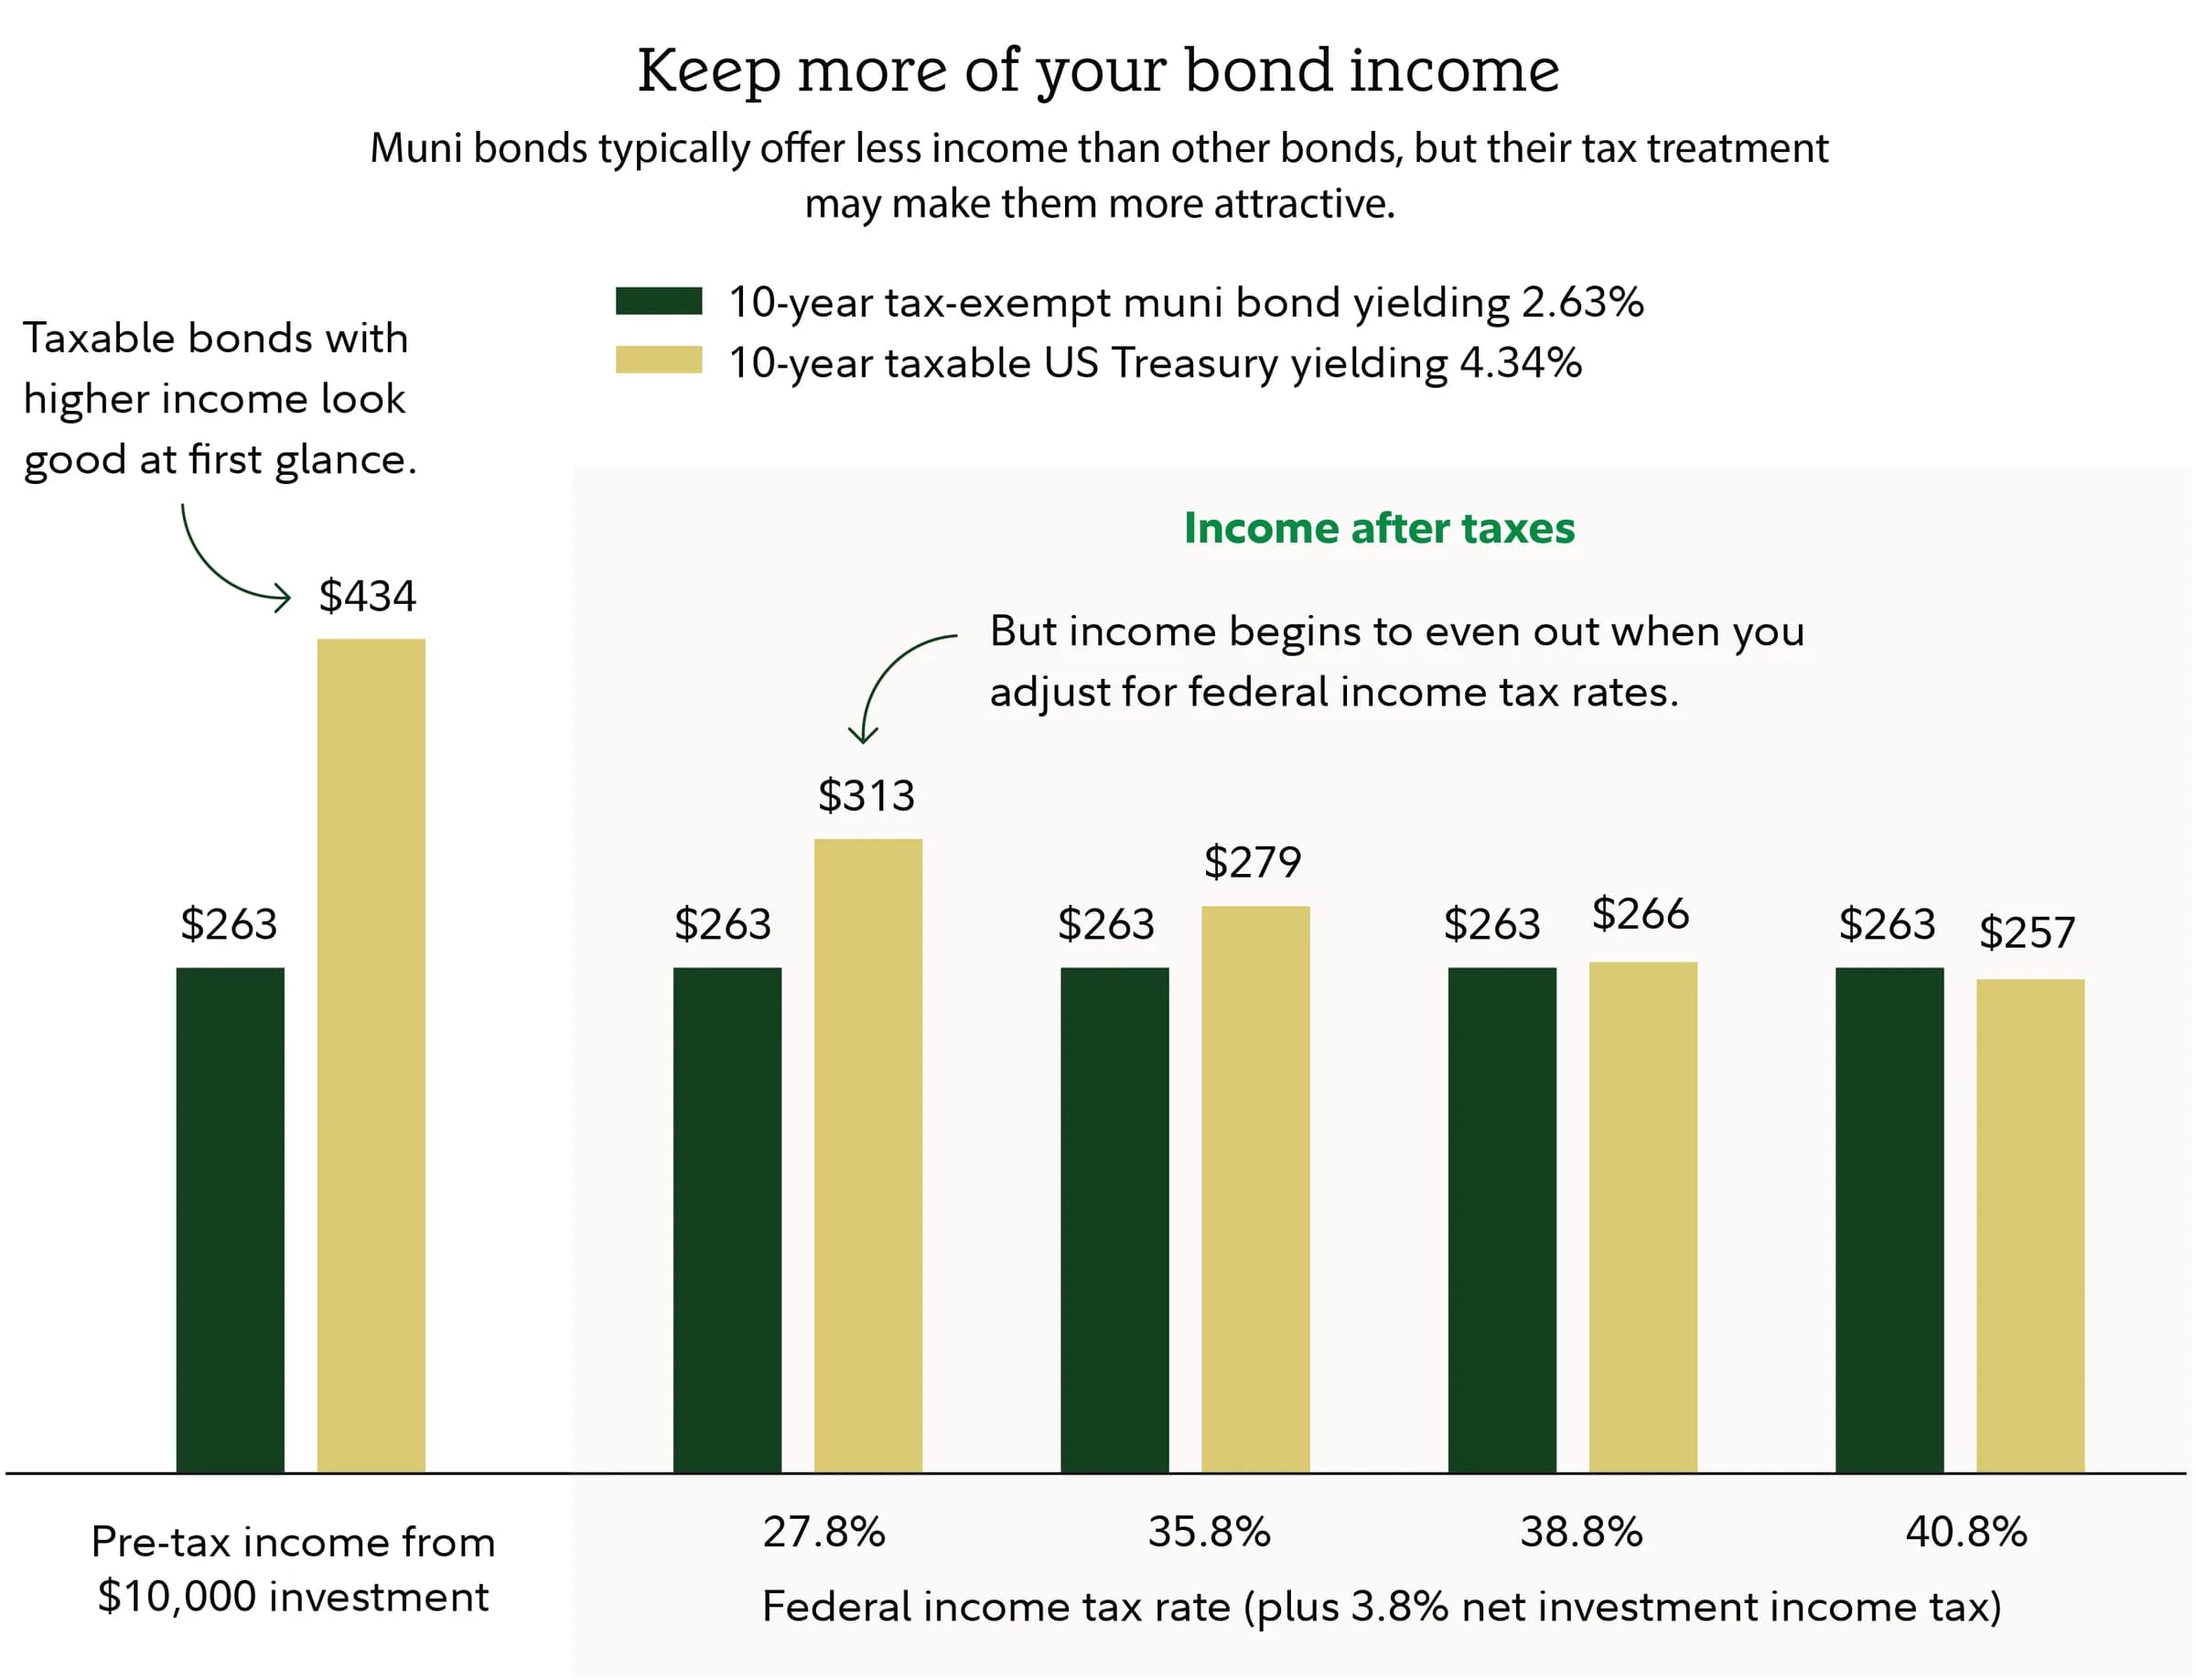
প্রথমত, মিউনিসিপ্যাল বন্ড বা ‘মিউনিজ’ থেকে প্রাপ্ত সুদ সাধারণত ফেডারেল আয়কর থেকে মুক্ত থাকে। এমনকি বিনিয়োগকারী যে অঙ্গরাজ্য থেকে বন্ড ইস্যু হয়েছে সেখানের বাসিন্দা হলে তা স্টেট ও লোকাল ট্যাক্স থেকেও অব্যাহতি পেতে পারে। এটি বিশেষ করে উচ্চ আয়ের ব্যক্তি এবং উচ্চ কর হারের অঙ্গরাজ্যে বসবাসকারীদের জন্য সুবিধাজনক।
দ্বিতীয়ত, মার্কিন ট্রেজারি সিকিউরিটিজের সুদ স্টেট ও লোকাল ট্যাক্স থেকে মুক্ত, যদিও তা সাধারণ আয় ও নিট বিনিয়োগ আয়ের ওপর ফেডারেল করের আওতাভুক্ত থাকে। উচ্চ করের অঙ্গরাজ্যে বসবাসকারী বিনিয়োগকারীদের জন্য এটি একটি নির্ভরযোগ্য ফিক্সড ইনকাম বিকল্প হতে পারে। সরকারি নিলাম বা সেকেন্ডারি মার্কেট থেকে সরাসরি এসব ট্রেজারি কেনা সম্ভব।
তৃতীয়ত, আইআরএ (IRA) বা রথ আইআরএ (Roth IRA)-র মতো ট্যাক্স-অ্যাডভান্টেজড অ্যাকাউন্টে সাধারণ করযোগ্য বন্ড বা সিডি (CD) রাখা যেতে পারে। এতে সুদের আয়ের ওপর তাৎক্ষণিক কর প্রদান এড়ানো যায় এবং পুনরায় বিনিয়োগ করা সুদের কম্পাউন্ডিং সুবিধা সর্বোচ্চ পর্যায়ে পৌঁছায়। অন্যদিকে সাধারণ করযোগ্য অ্যাকাউন্টে তুলনামূলকভাবে ইনডেক্স ফান্ডের মতো কর-সাশ্রয়ী সম্পদ রাখা সহায়ক হতে পারে।
চতুর্থত, সেপারেটলি ম্যানেজড অ্যাকাউন্ট বা এসএমএ (SMA) ব্যবহারের মাধ্যমে 'ট্যাক্স-লস হারভেস্টিং' পদ্ধতি কাজে লাগানো যায়। এতে লোকসানে থাকা সম্পদ বিক্রি করে অর্জিত মূলধনী লাভ (capital gains) সমন্বয় করা হয়। বছর শেষে নিট লোকসান থাকলে সাধারণ আয় থেকে সর্বোচ্চ ৩ হাজার ডলার পর্যন্ত (দম্পতিরা আলাদা ট্যাক্স ফাইল করলে ১ হাজার ৫০০ ডলার) বাদ দেওয়া যায় এবং অবশিষ্ট লোকসান ভবিষ্যতের কর বছরে বহন করা যায়।
পঞ্চমত, কোয়ালিফাইড ডিভিডেন্ড সুবিধাযুক্ত শেয়ারে বিনিয়োগ করা যেতে পারে। মার্কিন কর্পোরেশনগুলোর নির্দিষ্ট মেয়াদের জন্য রাখা শেয়ার থেকে প্রাপ্ত এই লভ্যাংশের ওপর সাধারণ আয়ের চেয়ে কম হারে দীর্ঘমেয়াদী মূলধনী লাভ কর (long-term capital gains rates) প্রযোজ্য হয়।
সবশেষে, ট্যাক্স-ডিফার্ড অ্যানুইটির মাধ্যমে বিনিয়োগ আয়ের ওপর কর পরিশোধ পিছিয়ে দেওয়া সম্ভব। বিশেষ করে যাদের ফোর ও ওয়ান কে [401(k)] বা আইআরএ-র জমার সর্বোচ্চ সীমা শেষ হয়ে গেছে, তাদের জন্য এটি কার্যকর। পরবর্তীতে নির্দিষ্ট সময় পর নিয়মিত আয় বা উত্তোলনের সময় এই আয়ের ওপর সাধারণ হারে কর কার্যকর হয়।
কেন এটি গুরুত্বপূর্ণ
বিনিয়োগে করের ব্যবস্থাপনা সঠিকভাবে না হলে সার্বিক আয়ের একটি বড় অংশ কর পরিশোধেই চলে যায়। এই কৌশলগুলো অনুসরণের মাধ্যমে বিনিয়োগকারীরা বিভিন্ন শ্রেণির সম্পদের ওপর প্রযোজ্য ফেডারেল, স্টেট ও লোকাল করের প্রভাব পর্যালোচনা করে দীর্ঘমেয়াদে কর-পরবর্তী রিটার্ন উন্নত করতে পারেন।
আপনার কী করা উচিত?
- 1বর্তমান পোর্টফোলিওর বিভিন্ন বিনিয়োগে স্টেট ও ফেডারেল করের প্রভাব পর্যালোচনা করুন।
- 2ট্যাক্স-অ্যাডভান্টেজড অ্যাকাউন্ট (যেমন IRA বা 401(k)) সর্বোচ্চ সীমায় ব্যবহার করা হয়েছে কি না তা যাচাই করুন।
- 3ট্যাক্স-লস হারভেস্টিং বা নির্দিষ্ট বন্ড ও অ্যানুইটি ক্রয়ের আগে কর বা আর্থিক উপদেষ্টার সঙ্গে পরামর্শ করা যেতে পারে।
সূত্র: Fidelity Learning Center